Kvinnor och investeringar: vad hindrar och vad hjälper?
16 november 2026
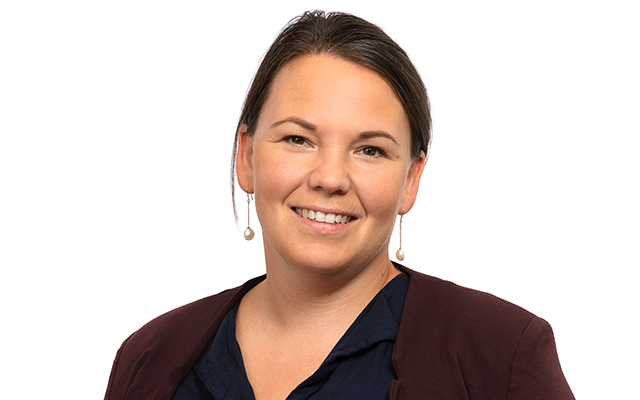
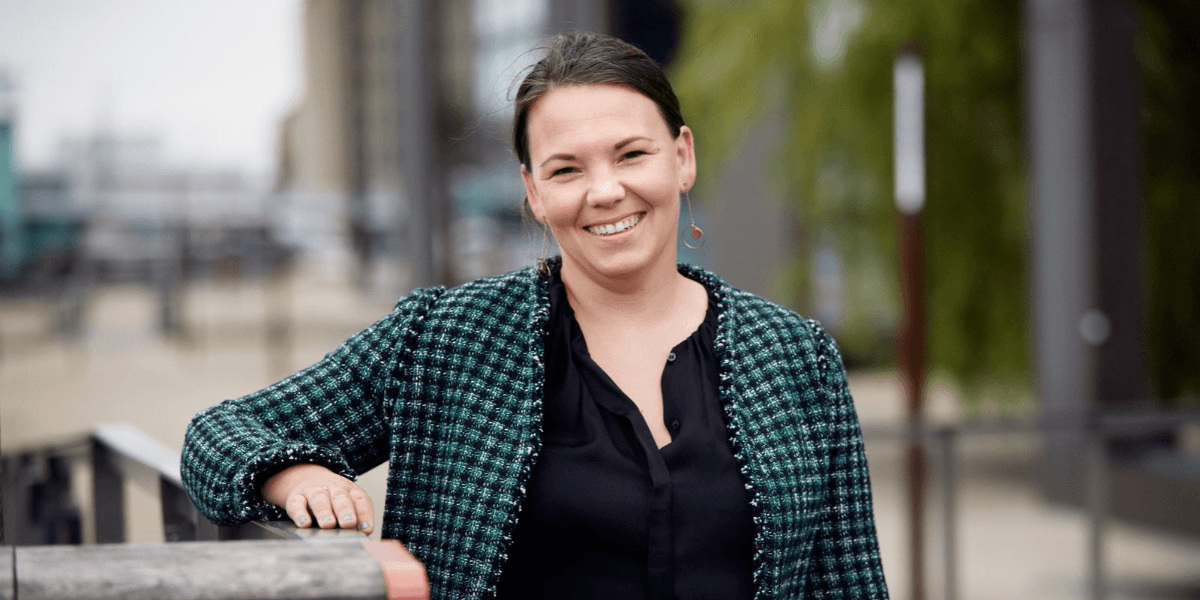
Kvinnor sparar och investerar mindre än män, men enligt Linn handlar det sällan om att kvinnor är mer försiktiga. Linn Hoel Ringvoll är advokat och General Counsel på Kameo. Hon menar att kvinnor oftare saknar information, verktyg och ekonomiskt utrymme. I intervjun berättar hon vad som hindrar, vad branschen kan göra och vilket råd hon ger den som vill börja investera.
Linn Hoel Ringvoll och engagemanget i branschen
Som General Counsel ansvarar hon för att Kameo hanterar sina risker och följer regelverket. Därför är hon också involverad i regelutvecklingen i Norge, Sverige och på EU-nivå.
Bara några månader efter att hon började på Kameo gick hon med i styrelsen för den norska crowdfundingföreningen. Senare tog hon över ledarrollen. När föreningen och den norska fintechföreningen slogs ihop satt hon i styrelsen för Fintech Norway i flera år. Sedan 2023 är hon engagerad i EDFA:s arbetsgrupp för crowdfunding.
Föreningsarbetet handlar om att påverka de regler som sätter ramarna för Kameo och hela branschen. Det är också en plats där företag delar erfarenheter. Kameo har varit med och startat både ett legal forum och ett AML-forum för frågor om penningtvätt. Enligt Linn hjälper det mindre och nyare aktörer att snabbare nå en miniminivå av regelefterlevnad. Det är bra för branschen, för förtroendet och för konkurrensen.
”Kameos röst ensam är inte så stark, men under branschföreningarnas paraply får den en helt annan tyngd”, säger Linn.
För henne är det också en professionell vinst.
”Det är kul för mig, som fortfarande är advokat, att få jobba med juridiken på ett mer konstruktivt, samhällsnyttigt och långsiktigt sätt än man oftast får göra på en advokatbyrå.”
Så har synen på kvinnor och investeringar förändrats
Linn ser vissa förbättringar, men är osäker på vad som är verklig förändring och vad som är marknadsföring. Hennes bild är att kvinnor fortfarande sparar, äger och investerar mindre än män. De väljer också oftare att konsumera än att investera i ägande.
Samma mönster återkommer inom crowdfunding, enligt Linn: kvinnor skänker betydligt mer än män, men investerar mycket mindre.
”Här kunde kvinnor varit bättre, men vi måste prata med våra döttrar, systrar och mödrar om sparande och investering”, säger Linn.
Många förstår först när de själva blir mammor och börjar tänka på barnens sparande att pengar på lönekontot inte är någon bra lösning. Ränta på ränta, portföljtänkande och pension borde enligt Linn vara obligatorisk undervisning på högstadiet och gymnasiet.
Är kvinnor mer riskaverta än män?
Nej, menar Linn. Hon tycker att vi ska sluta förklara kvinnors ekonomiska val med riskaversion. När kvinnor skänker bort pengar i stället för att köpa aktier i ett tillväxtbolag beror det inte på att de inte orkar med risken.
”Det är för att de inte förstår, och kanske inte vet om möjligheten.”
Om kvinnor verkligen var riskaverta skulle de spara och äga mer, menar hon. Det är så man får kontroll över sitt eget liv och sin framtid. Det är svårt att hitta en större risk än att låta hela sin ekonomiska framtid hänga på att mannen fortfarande är schysst mot henne och vill vara tillsammans med henne.
”Kvinnor behöver information de förstår, verktyg för insikt och utveckling, och ekonomiskt handlingsutrymme, alltså jämställdhet, så att de har överskott att spara och investera. Inte paternalistiska förklaringar om att de inte vill ta tillräckligt med risk”, säger Linn.
Linn vill också att fler pratade om hur svårt det är att få kapital till nya idéer för alla andra än vita män. Att så liten andel av världens kapital går till kvinnor och minoriteter är för henne obegripligt.
Vilka hinder möter kvinnor som vill börja investera?
Enligt Linn hänger brist på kunskap och brist på kapital ofta ihop. Ibland handlar det också om naivitet och konflikträdsla. Hon beskriver två situationer som många kan känna igen:
Kvinnan betalar de löpande räkningarna, medan mannen sparar eller amorterar på den skevt delade lägenheten eller stugan.
Paret delar lika på hushållskostnaderna, fastän mannen tjänar 30 procent mer.
”Så slutar det med att man tar en jättestor risk, där hela den ekonomiska framtiden hänger på att mannen inte lämnar en.”
Hur mycket pengar behöver man för att börja investera?
Inte mycket, enligt Linn. Det går att spara och investera mycket små belopp, både på sparkonto, i fonder och genom utlåning. Hos Kameo kan du investera i fastighetslån från 500 kronor.
”Alla belopp är bättre än inget. Tio procents avkastning på ett litet belopp är fortfarande mer än noll, och det är nästan häpnadsväckande hur mycket små belopp kan växa över tid när man räknar in ränta på ränta.”
Vad branschen kan göra för att fler kvinnor ska investera
Branschen kan börja med att vända sig till kvinnor lika mycket som till män, i både språk och kanaler, enligt Linn. Hon pekar på ett exempel från Norge. Där bidrog fokus på att kvinnor kan investera, och på vad det betyder att portföljen även innehåller sparformer med högre risk, till en betydande ökning av andelen kvinnor i fondsparandet. Det borde gå att upprepa för andra spar- och investeringsprodukter.
Fintechbolagens roll
Fintechbolag har goda förutsättningar att göra det enkelt att spara och investera. De kan också förklara varför det är viktigt, både för den egna ekonomin och för samhället.
Linn menar att vi behöver kvinnor på ägarsidan. Då utvecklas produkter och lösningar som passar båda könen, och kvinnor blir lika självklara som män på ledande positioner i privat och offentlig sektor.
"Så länge inte både kvinnor och män är ekonomiskt självständiga blir det omöjligt för vissa att ta sig ur relationer som de absolut inte borde vara i.”
Vad bör en ny investerare förstå om risk?
Fråga dig själv om du klarar att förlora hela investeringen, säger Linn. Att spara och att investera är inte samma sak. På banken är pengarna trygga men ger låg avkastning. För högre avkastning krävs risk, och då kan du förlora pengar.
”Tål du inte att förlora pengarna ska du sätta in dem på banken.”
Samtidigt tycker Linn att det ofta blir för mycket fokus på risk, förluster och att komma ut i tid.
”Det är att komma in i tid som verkligen gör skillnad på sikt. Den verkliga risken är att pengarna aldrig blir sparade eller investerade, utan förbrukas eller tappar i värde.”
Hennes råd är att sätta upp fasta spareavtal tidigt och räkna på skillnaden mellan 2, 5 och 10 procents avkastning. Beloppen behöver inte vara stora, men över tid spelar de stor roll.
Räkna ut hur mycket du behöver spara
Börja med att räkna ut vad du behöver om jobbet inte längre ger dig inkomst, säger Linn. Det kan bero på sjukdom, uppsägning eller pension. Ställ dig tre frågor:
Vad ska pengarna täcka?
Hur mycket får du från den allmänna pensionen och socialförsäkringen, från försäkringar och från tjänstepension?
Hur mycket måste du själv spara?
”Jag röstar för att byta ut en kväll på stan med tjejgänget om året mot att dela en flaska vin eller fem hemma och sätta sig ner och göra det här jobbet tillsammans. Hur mycket har jag, hur mycket behöver jag, hur mycket måste jag spara?”
I övrigt handlar sparandet om vad som är viktigt för dig. Har du barn hemma kan det vara viktigare att resa och ha gemensamma upplevelser än att äga aktier eller ha en stor buffert. Se till att hela hushållet bidrar. Investeringar som ger löpande ränta eller annan avkastning kan dessutom betala för en del av upplevelserna.
Hur bygger du en bred investeringsportfölj?
Linn tror på en bred portfölj där risk och avkastning inte beror på samma faktorer. Det finns olika skolor inom investeringsstrategi, men det är hennes utgångspunkt. Läs mer om hur man bygger en investeringsportfölj.
Hennes egen portfölj innehåller, som hos många norrmän, oproportionerligt mycket fastigheter:
Den egna bostaden, med viss belåning
Fonder, som utgör största delen av resten
Ett sparkonto med hög ränta
Kameo-lån med små belopp i många lån
Några onoterade aktier i bolag hon vill se lyckas
Pensionsavtalen har hon satt på offensiv strategi med mycket hög aktieandel, eftersom det förhoppningsvis är långt kvar till pensionen. Linns portfölj är ett personligt exempel och ingen rekommendation.
Fyra frågor att ställa sig
Linn föreslår fyra frågor att ta med sig efter intervjun:
Ger min spar- och investeringsportfölj bra avkastning i förhållande till den risk jag är beredd att ta?
Kan jag ekonomiskt sett lämna min relation om jag vill?
Skulle vi haft andra produkter och lösningar om fler kvinnor hade lett och ägt mer? Skulle synen på och respekten för kvinnor då varit annorlunda?
Vilka förändringar kan jag göra i mina spar- och investeringsvanor för att förverkliga mina önskemål, både på mikro- och makronivå?
Linns råd till den som vill börja investera
Kom igång, även om du är osäker. Det är Linns råd.
”Var inte rädd för att välja fel fond, aktie eller lån. Att spara och investera är att lära sig, som allt annat i livet. Det verkligt farliga är om du aldrig kommer igång”, säger Linn.
*Historisk avkastning är ingen garanti för framtida avkastning. Varje investering är förknippad med en risk och du kan förlora hela eller delar av det investerade kapitalet. Intervjun speglar Linns personliga åsikter och är inte investeringsrådgivning.