Vad är FIRE?
29 september 2026
FIRE handlar om att skapa ekonomisk frihet genom sparande, investeringar och medvetna val kring utgifter. Målet kan vara att gå i pension tidigare, arbeta mindre eller få större frihet att bestämma hur tiden används. Här går vi igenom hur FIRE fungerar, hur du kan beräkna ditt kapitalbehov och vilka svenska regler och förutsättningar som är viktiga att känna till.
– Så fungerar ekonomisk frihet och tidig pension
FIRE är en förkortning av Financial Independence, Retire Early – ekonomisk frihet och möjligheten att gå i pension tidigare än den traditionella pensionsåldern. För vissa innebär FIRE att sluta arbeta helt, medan det för andra handlar om att kunna arbeta mindre, byta karriär eller få större frihet att välja hur tiden används.
Intresset för FIRE har vuxit de senaste åren, inte minst bland personer som vill bygga upp ett eget kapital genom långsiktigt sparande och investeringar. Samtidigt finns det många missförstånd kring vad FIRE faktiskt innebär. Det handlar sällan om att bli rik snabbt, utan snarare om att under lång tid bygga upp tillgångar som kan bidra till framtida ekonomisk frihet.
Här går vi igenom:
Vad är FIRE?
Grundtanken bakom FIRE är enkel: genom att leva på mindre än man tjänar och investera mellanskillnaden kan ett kapital byggas upp över tid. När kapitalet blivit tillräckligt stort kan det i teorin bidra till att finansiera delar av eller hela levnadskostnaden.
Det betyder inte att alla som följer FIRE vill sluta arbeta helt. Många ser ekonomisk frihet som möjligheten att:
arbeta deltid
byta till ett mindre välbetalt men mer meningsfullt arbete
starta eget företag
ta längre ledigheter
minska beroendet av en fast lön
Ekonomisk frihet och tidig pension är därför inte alltid samma sak. För vissa är målet att lämna arbetslivet helt, medan andra vill skapa större flexibilitet.
Om du vill lära dig mer om olika sätt att bygga inkomster från sparande och investeringar kan du läsa Kameos guide om passiv inkomst.
Sparkvoten – en viktig del av FIRE
En grundläggande del av FIRE är sparkvoten, alltså hur stor andel av inkomsten som sparas och investeras. En person som sparar 10 procent av sin inkomst bygger normalt kapital långsammare än någon som sparar 30 eller 50 procent. Samtidigt behöver högre sparkvoter vägas mot livskvalitet, trygghet och andra ekonomiska mål.
Sparkvoten kan beräknas så här:
Sparkvot = sparande ÷ nettoinkomst × 100
Om du exempelvis får ut 35 000 kronor efter skatt och sparar 10 500 kronor per månad blir sparkvoten 30 procent.
Hur snabbt ett kapital växer påverkas inte bara av sparkvoten utan också av faktorer som avkastning, avgifter, tidshorisont och risk.
För att göra egna beräkningar kan du använda Kameos kalkylator.
Hur stort kapital behövs för FIRE?
Det finns inget universellt svar på hur stort kapital som krävs för ekonomisk frihet. Kapitalbehovet beror bland annat på:
levnadskostnader
skattesituation
förväntade utgifter
pensionsinkomster
avkastning och risk
önskad säkerhetsmarginal
Ett vanligt sätt att resonera är att utgå från årliga utgifter och en tänkt uttagsnivå från kapitalet.
Ett förenklat exempel:
Om en person behöver 20 000 kronor per månad motsvarar det:
20 000 kr × 12 månader = 240 000 kronor per år.
Om man använder en uttagsnivå på 4 procent:
240 000 ÷ 0,04 = 6 miljoner kronor.
Om man i stället använder 3 procent:
240 000 ÷ 0,03 = 8 miljoner kronor.
Exemplet är förenklat och tar inte hänsyn till skatt, avgifter, pension eller förändrade levnadskostnader. Uttagsnivåer är inte heller garanterad ränta eller en garanti för att kapitalet räcker under en viss tidsperiod.
Vad är 4-procentsregeln?
4-procentsregeln är en modell som ofta diskuteras inom FIRE-rörelsen. Den bygger på historiska analyser av hur stora uttag som i vissa perioder har kunnat göras från en investeringsportfölj.
Grundtanken är att det första årets uttag motsvarar exempelvis 4 procent av det totala kapitalet och att uttaget därefter justeras för inflation över tid.
Exempel:
Startkapital: 6 miljoner kronor
Första årets uttag: 4 procent = 240 000 kronor
Följande år: uttagsbeloppet justeras med inflation
4-procentsregeln bygger på historiska marknadsdata och är ingen garanti för att kapitalet räcker under hela uttagsperioden. Resultatet påverkas bland annat av marknadsutveckling, inflation, avgifter och hur länge kapitalet ska räcka.
Fyra inriktningar inom FIRE-rörelsen
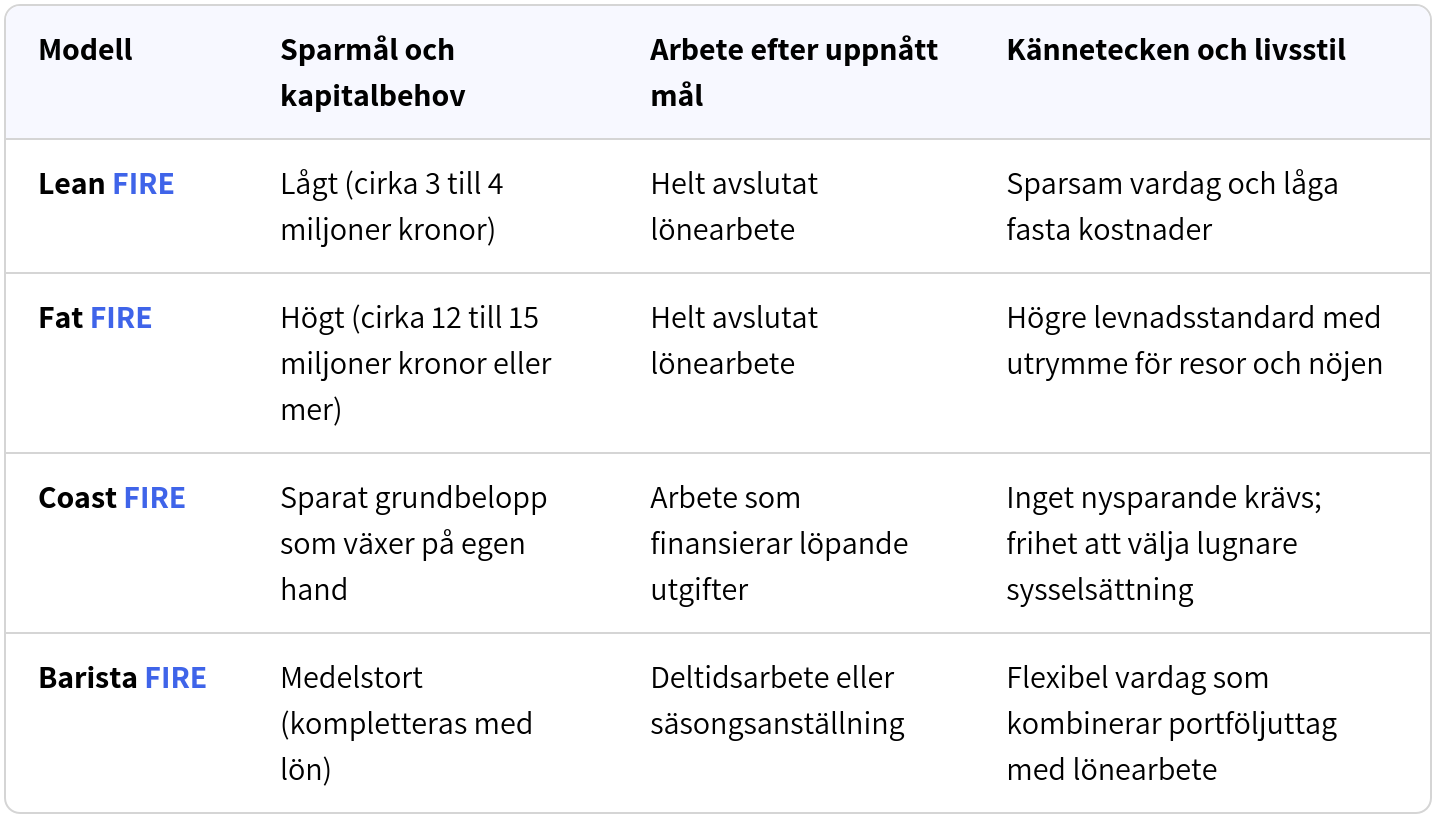
Livsstilen kan anpassas efter hushållets storlek, intressen och mål. Man brukar dela upp den i fyra modeller.
Lean FIRE
Lean FIRE innebär att leva sparsamt både under uppbyggnadsfasen och efter att arbetslivet avslutats. Fokus ligger på låga fasta utgifter, enkel konsumtion och billigare boende. En ensamstående person med utgifter på 12 000 kronor i månaden behöver enligt 4-procentsregeln ett kapital på cirka 3,6 miljoner kronor. Denna nivå kräver i regel högre grundinkomster, framgångsrikt företagande eller ett långt, disciplinerat sparande.
Fat FIRE
Fat FIRE representerar motsatsen till ett spartanskt liv. Målet är en rymlig budget som tillåter resor, bekvämt boende, god mat och nöjen utan strama begränsningar. Med en beräknad årsbudget på 500 000 kronor krävs vid 4 procents uttag en portfölj på 12,5 miljoner kronor. Räknar man med en tryggare nivå på 3,3 procent stiger kapitalbehovet till drygt 15,1 miljoner kronor. Denna nivå kräver i regel högre grundinkomster, framgångsrikt företagande eller ett långt, disciplinerat sparande.
Coast FIRE
Coast FIRE innebär att du i tidig ålder sparar ihop ett grundkapital som därefter får växa till ett fullt pensionsbelopp via sammansatt ränta, utan att du behöver göra fler nysparanden. När grundbeloppet finns på plats behöver den löpande lönen bara täcka månadens faktiska utgifter. Modellen kan göra det möjligt att byta till ett lugnare arbete, minska arbetstiden eller ta längre sammanhängande ledigheter, eftersom en del av det långsiktiga kapitalmålet redan är uppbyggt.
Barista FIRE
Barista FIRE är en kombination av kapitalavkastning och deltidsarbete. Namnet uppkom i USA när sparare tog deltidsanställningar på kaféer för att få tillgång till förmånliga sjukvårdsförsäkringar. I Sverige används begreppet snarare för att beskriva ett liv där portföljen täcker en del av utgifterna, exempelvis boendet, medan ett flexibelt deltidsjobb står för resten. Det gör att du inte behöver ta ut lika mycket av dina sparpengar och kan göra det möjligt att gå ner i arbetstid tidigare.
Svenska pensions- och skatteförutsättningar
Många råd och guider på nätet bygger på amerikanska regler för skatt och pension. De passar inte i Sverige, där vi i stället har investeringssparkonto (ISK), kapitalförsäkring och den allmänna pensionen som styr villkoren.
ISK, kapitalförsäkring och schablonskatt
I Sverige beskattas sparande på ISK och kapitalförsäkring enligt särskilda schablonregler. Hur sparandet beskattas påverkar den långsiktiga FIRE-kalkylen och bör därför räknas in i planeringen.
Allmän pension och tjänstepension
Det allmänna pensionssystemet via Pensionsmyndigheten ger ett värdefullt tillskott senare i livet. Pensionen består av inkomstpension och premiepension, och för de flesta anställda tillkommer avtalad tjänstepension. När den allmänna pensionen kan tas ut beror bland annat på gällande åldersgränser och regler i pensionssystemet.
Den som lämnar arbetslivet vid 45 års ålder behöver planera för hur det egna kapitalet ska finansiera ekonomin fram till dess att pension kan börja tas ut. Hur stor den framtida pensionen blir påverkas bland annat av tidigare arbetsinkomster och pensionsavsättningar.
Risker och första stegen mot målet
Att leva på sina investeringar innebär risker. Du hanterar dem bäst om du sprider dina risker och planerar noggrant:
Sekvensrisk: Handlar om i vilken ordning bra och dåliga börsår inträffar. Om börsen faller kraftigt under de första åren efter att du har slutat arbeta och du måste sälja andelar till låga priser, minskar dina sparpengar snabbt. En möjlig strategi är att ha ett till två års nödvändiga utgifter på ett sparkonto, för att minska behovet av att sälja tillgångar under kraftiga börsfall.
Inflation: Innebär att varor och tjänster blir dyrare, så att pengarna räcker till mindre över tid. Inflationen kan bli hög i perioder, och då stiger kostnaderna för mat, el och boende snabbt. Dina investeringar måste därför växa snabbare än inflationen för att pengarna ska behålla sitt verkliga värde.
Oförutsedda händelser: Ändrade familjeförhållanden eller långvarig sjukdom kan också förändra dina planer.
FIRE behöver inte vara ett allt eller inget-projekt. Många använder principerna för att skapa bättre ekonomiska vanor och större valfrihet. Några första steg mot FIRE kan vara att:
Se över dina utgifter under det senaste året för att se vad pengarna går till.
Spara ihop en buffert på tre till sex månaders nödvändiga utgifter på ett sparkonto.
Betala av dyra konsumtionslån och krediter innan du ökar sparandet.
Sätt upp en automatisk överföring på lönedagen så att du sparar direkt.
Se över hur olika tillgångar kan kombineras utifrån din tidshorisont, ekonomi och risknivå.
Kom ihåg att ekonomisk frihet kan betyda olika saker för olika personer. För vissa handlar det om att sluta arbeta tidigt, medan det för andra handlar om att kunna välja mer fritt hur tid och pengar används.
Vanliga frågor
Vad är FIRE?
FIRE står för Financial Independence, Retire Early och handlar om att bygga upp ett kapital som kan bidra till ekonomisk frihet och möjlighet att arbeta mindre eller gå i pension tidigare.
Hur stort kapital behövs för FIRE?
Kapitalbehovet beror på levnadskostnader, skatter, pension och önskad säkerhetsmarginal. Ett vanligt sätt att räkna är att utgå från årliga utgifter och en tänkt uttagsnivå, exempelvis 3–4 procent.
Vad innebär 4-procentsregeln?
4-procentsregeln innebär att du tar ut 4 procent av ditt sparande det första året. Därefter anpassas summan efter inflationen. Modellen bygger på historik som visar hur uttagen har fungerat tidigare, men den ger ingen garanti för framtiden.
Hur påverkar deltidsarbete kalkylen?
Deltidsarbete ger en regelbunden inkomst, så att du inte behöver ta ut lika mycket pengar från portföljen. Det kan därför minska hur mycket du behöver ha sparat för att betala dina utgifter, och göra det möjligt att trappa ner på arbetet tidigare.
Vilken roll spelar bostadens värde?
Låga bolån gör att du betalar mindre i ränta varje månad. Pengarna som finns i bostaden ger dock inga inkomster förrän du säljer den, lånar på den eller hyr ut den.