
Börsen svänger: så kan fastighetslån sprida risken
9 november 2026
Det har varit en tuff vecka på börsen. AI-aktierna har rasat, valet i USA har skakat om förväntningarna och Riksbanken har höjt räntan för första gången på över tre år. Ligger det mesta av ditt sparande i aktier och fonder har du säkert märkt av det.
Kort sagt: att investera en del utanför börsen kan göra ditt sparande mindre beroende av hur det går för AI-aktierna. Men det beror helt på vad du investerar i. Amerikansk forskning visar att fastigheter historiskt har spridit risken bättre än andra onoterade tillgångar, även när börsen har rasat. Ett sätt att investera i fastigheter är fastighetslån, där avkastningen kommer som ränta i stället för kursrörelser. Riskerna försvinner inte, de ser bara annorlunda ut.
Här går vi igenom hur fastighetslån fungerar, vad forskningen säger om riskspridning, vilka riskerna är och vad som ligger bakom börsoron.
Så fungerar fastighetslån via Kameo
Kameo är en investeringsplattform där du lånar ut pengar till fastighetsprojekt. Låntagarna är små och medelstora fastighetsutvecklare som behöver finansiering för att bygga eller köpa fastigheter. Du får ränta, och de får kapital.
Därför svänger inte fastighetslån som aktier. En aktie har ett pris som ändras varje sekund som börsen är öppen. Ett fastighetslån har inget sådant pris. Du lånar ut ett belopp, får en avtalad ränta varje månad och får tillbaka beloppet när lånet löper ut. Faller börsen 5 procent en dag påverkar det inte vad låntagaren är skyldig dig.
Så länge låntagaren betalar enligt avtalet kommer avkastningen alltså jämnt, månad för månad. Risken ligger i stället i att en låntagare inte kan betala. Det är den risken som säkerheten i fastigheten och Kameos kreditanalys finns till för att begränsa.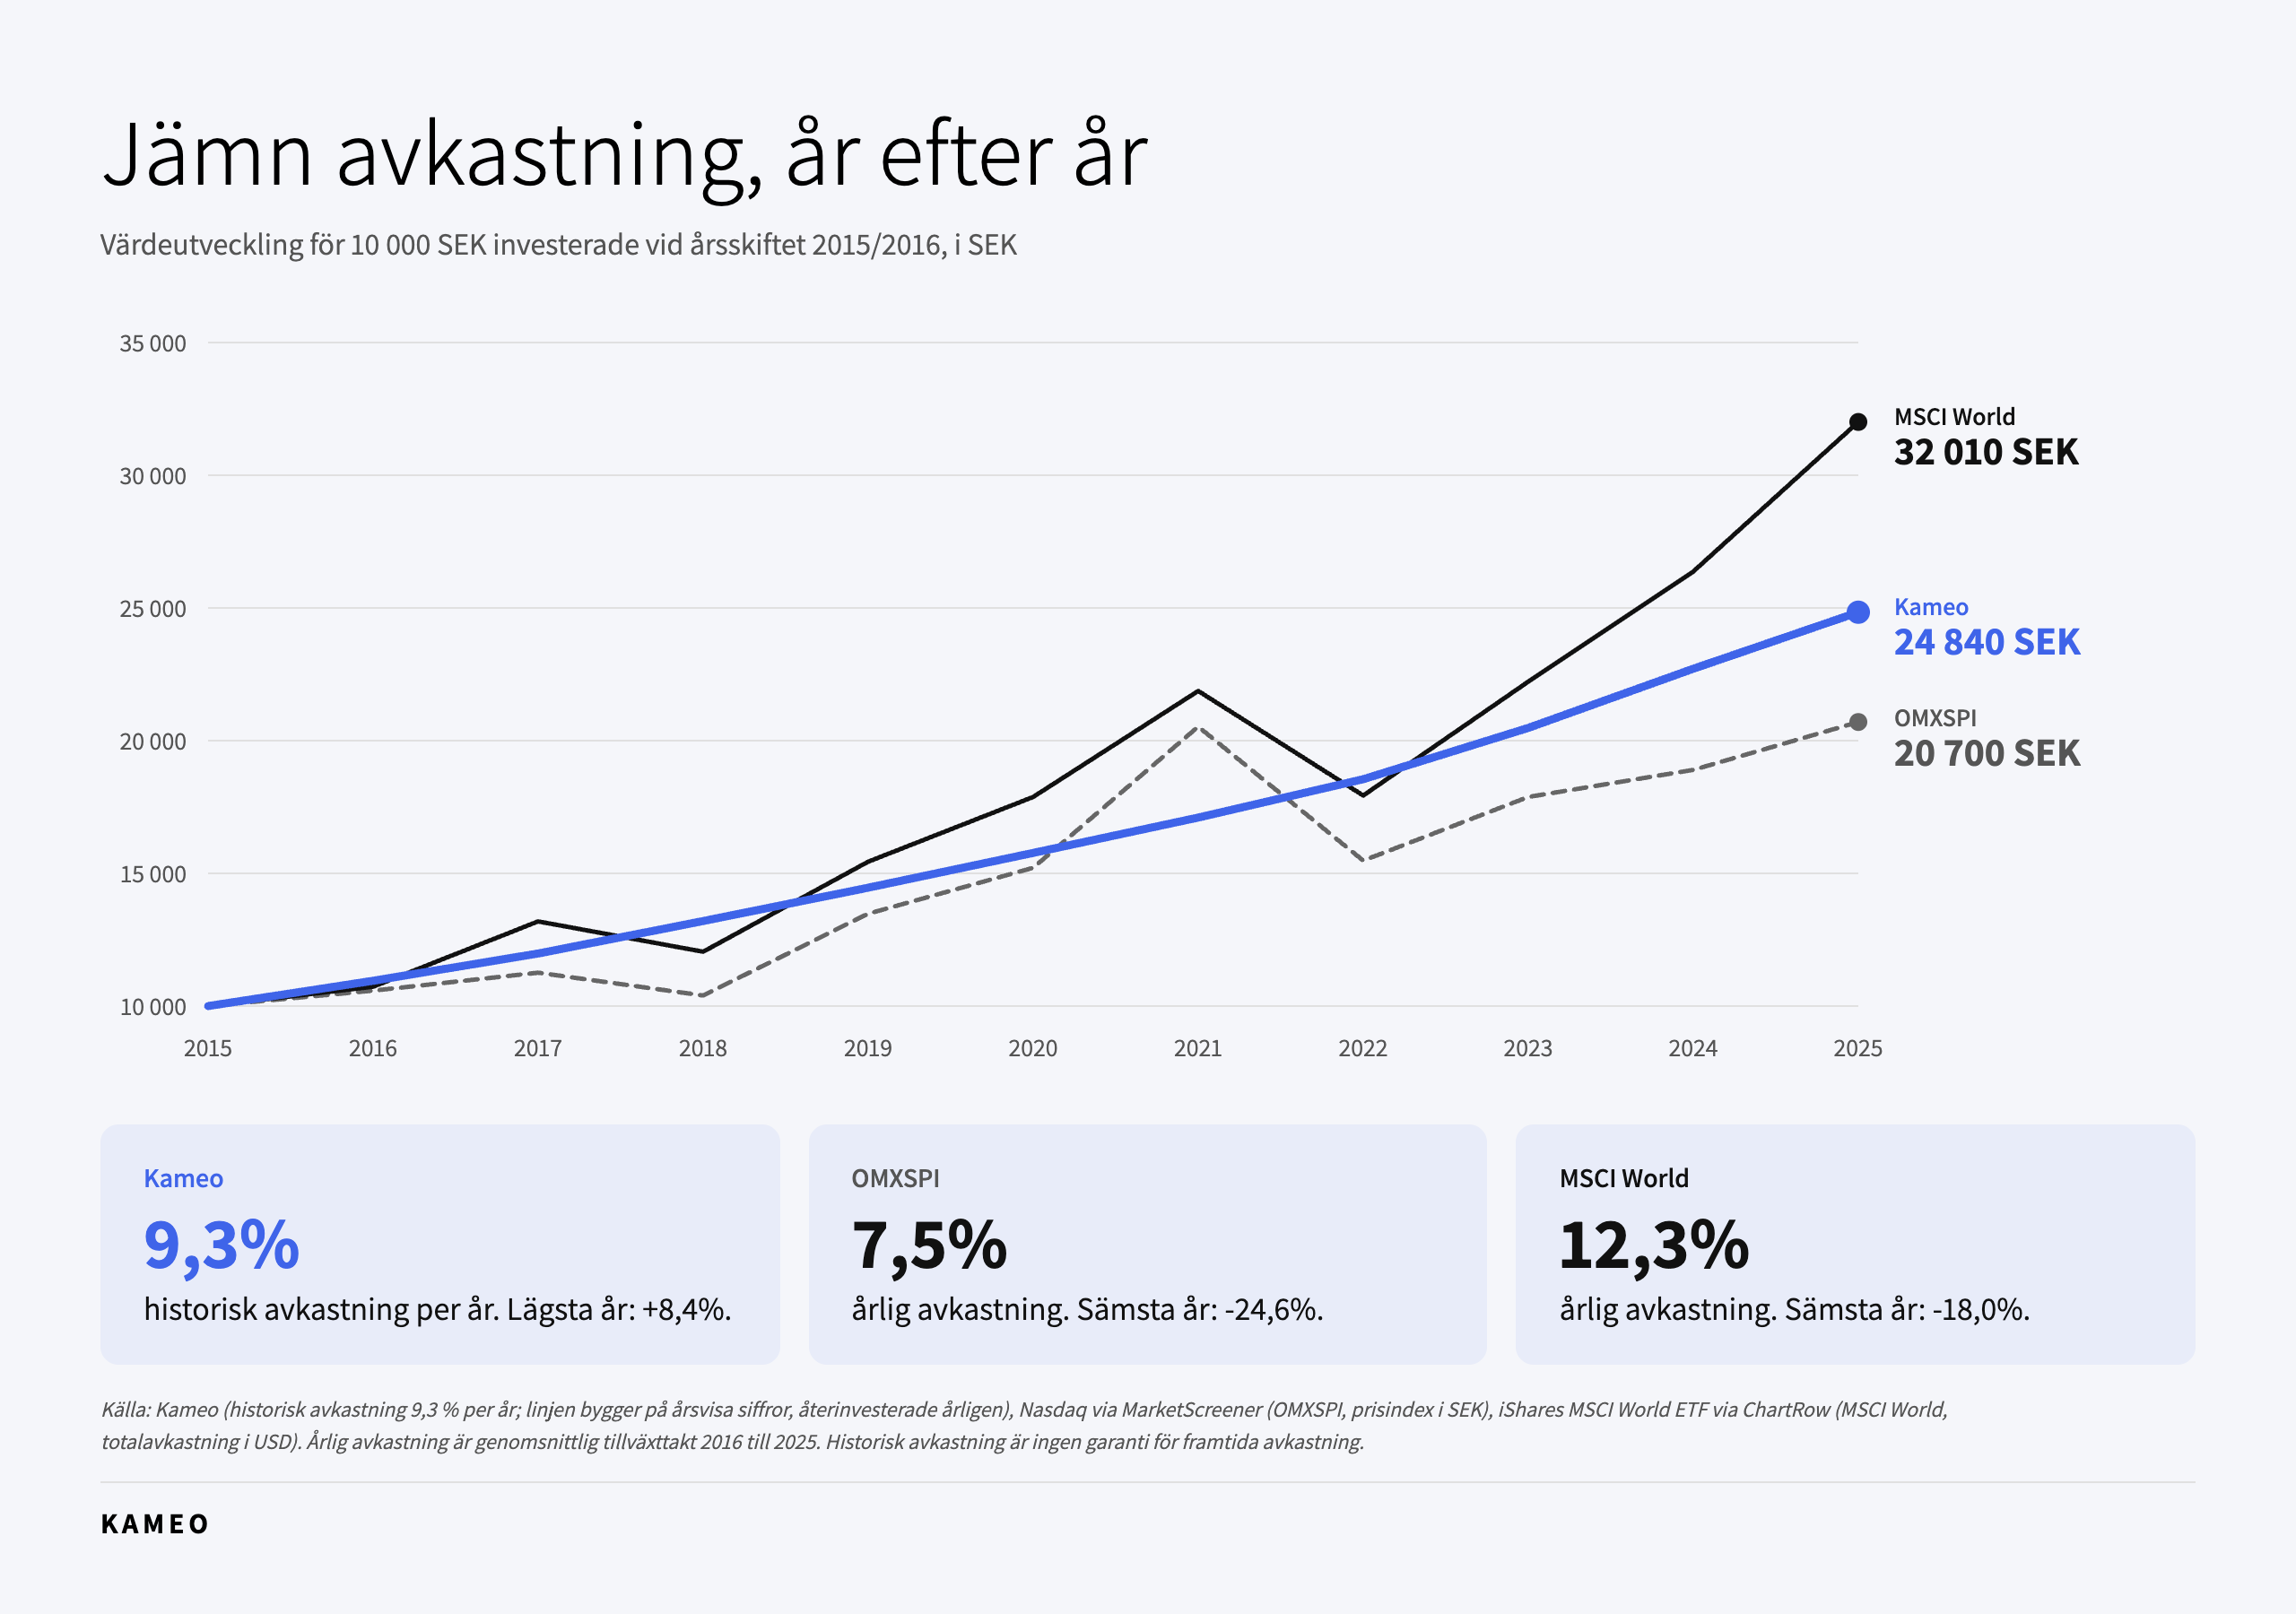
– De flesta som investerar hos oss har redan aktier och fonder, och det ska de ha kvar. Poängen med fastighetslån är inte att fly från börsen när den skakar, utan att ha en del av sparandet som inte gör det, säger Sebastian Harung, VD och grundare av Kameo.
Säkerhet i fastigheten. Lånen har säkerhet, oftast i form av pant i fastigheten. Lånet är som mest 75 procent av fastighetens värde, så värdet kan sjunka en bit innan lånet hamnar i fara.
Ränta varje månad. Varje lån betalar ränta månadsvis. En genomsnittlig investerare har 15 lån och får en utbetalning ungefär varannan dag.
Från 500 kronor. Det gör det enkelt att sprida pengarna på många lån, utvecklare och orter.
Kreditanalys. Kameos kreditanalytiker granskar varje projekt innan det publiceras.
Sedan 2016 har Kameo lånat ut omkring 11 miljarder kronor fördelat på över 1 600 fastighetslån, och investerarna har fått en snittavkastning på 9,3 procent per år.* De konstaterade kreditförlusterna motsvarar 0,1 procent av det totala utlånade kapitalet. Under tredje kvartalet 2026 ökade den förmedlade lånevolymen med 87 procent jämfört med samma kvartal året innan. Hur lånen har gått, inklusive förseningar, redovisar vi öppet på vår statistiksida.
Hur bra sprider fastighetslån risken?
Att sprida risken handlar om att äga saker som inte går upp och ner samtidigt. Hur mycket två investeringar följer varandra kallas korrelation. Ett värde nära 1 betyder att de rör sig åt samma håll, och ett värde nära 0 att de i princip inte påverkar varandra.
Den amerikanska branschorganisationen PREA har jämfört hur olika onoterade investeringar, alltså sådant som inte handlas på en börs, har följt den amerikanska börsen mellan 1985 och 2024:
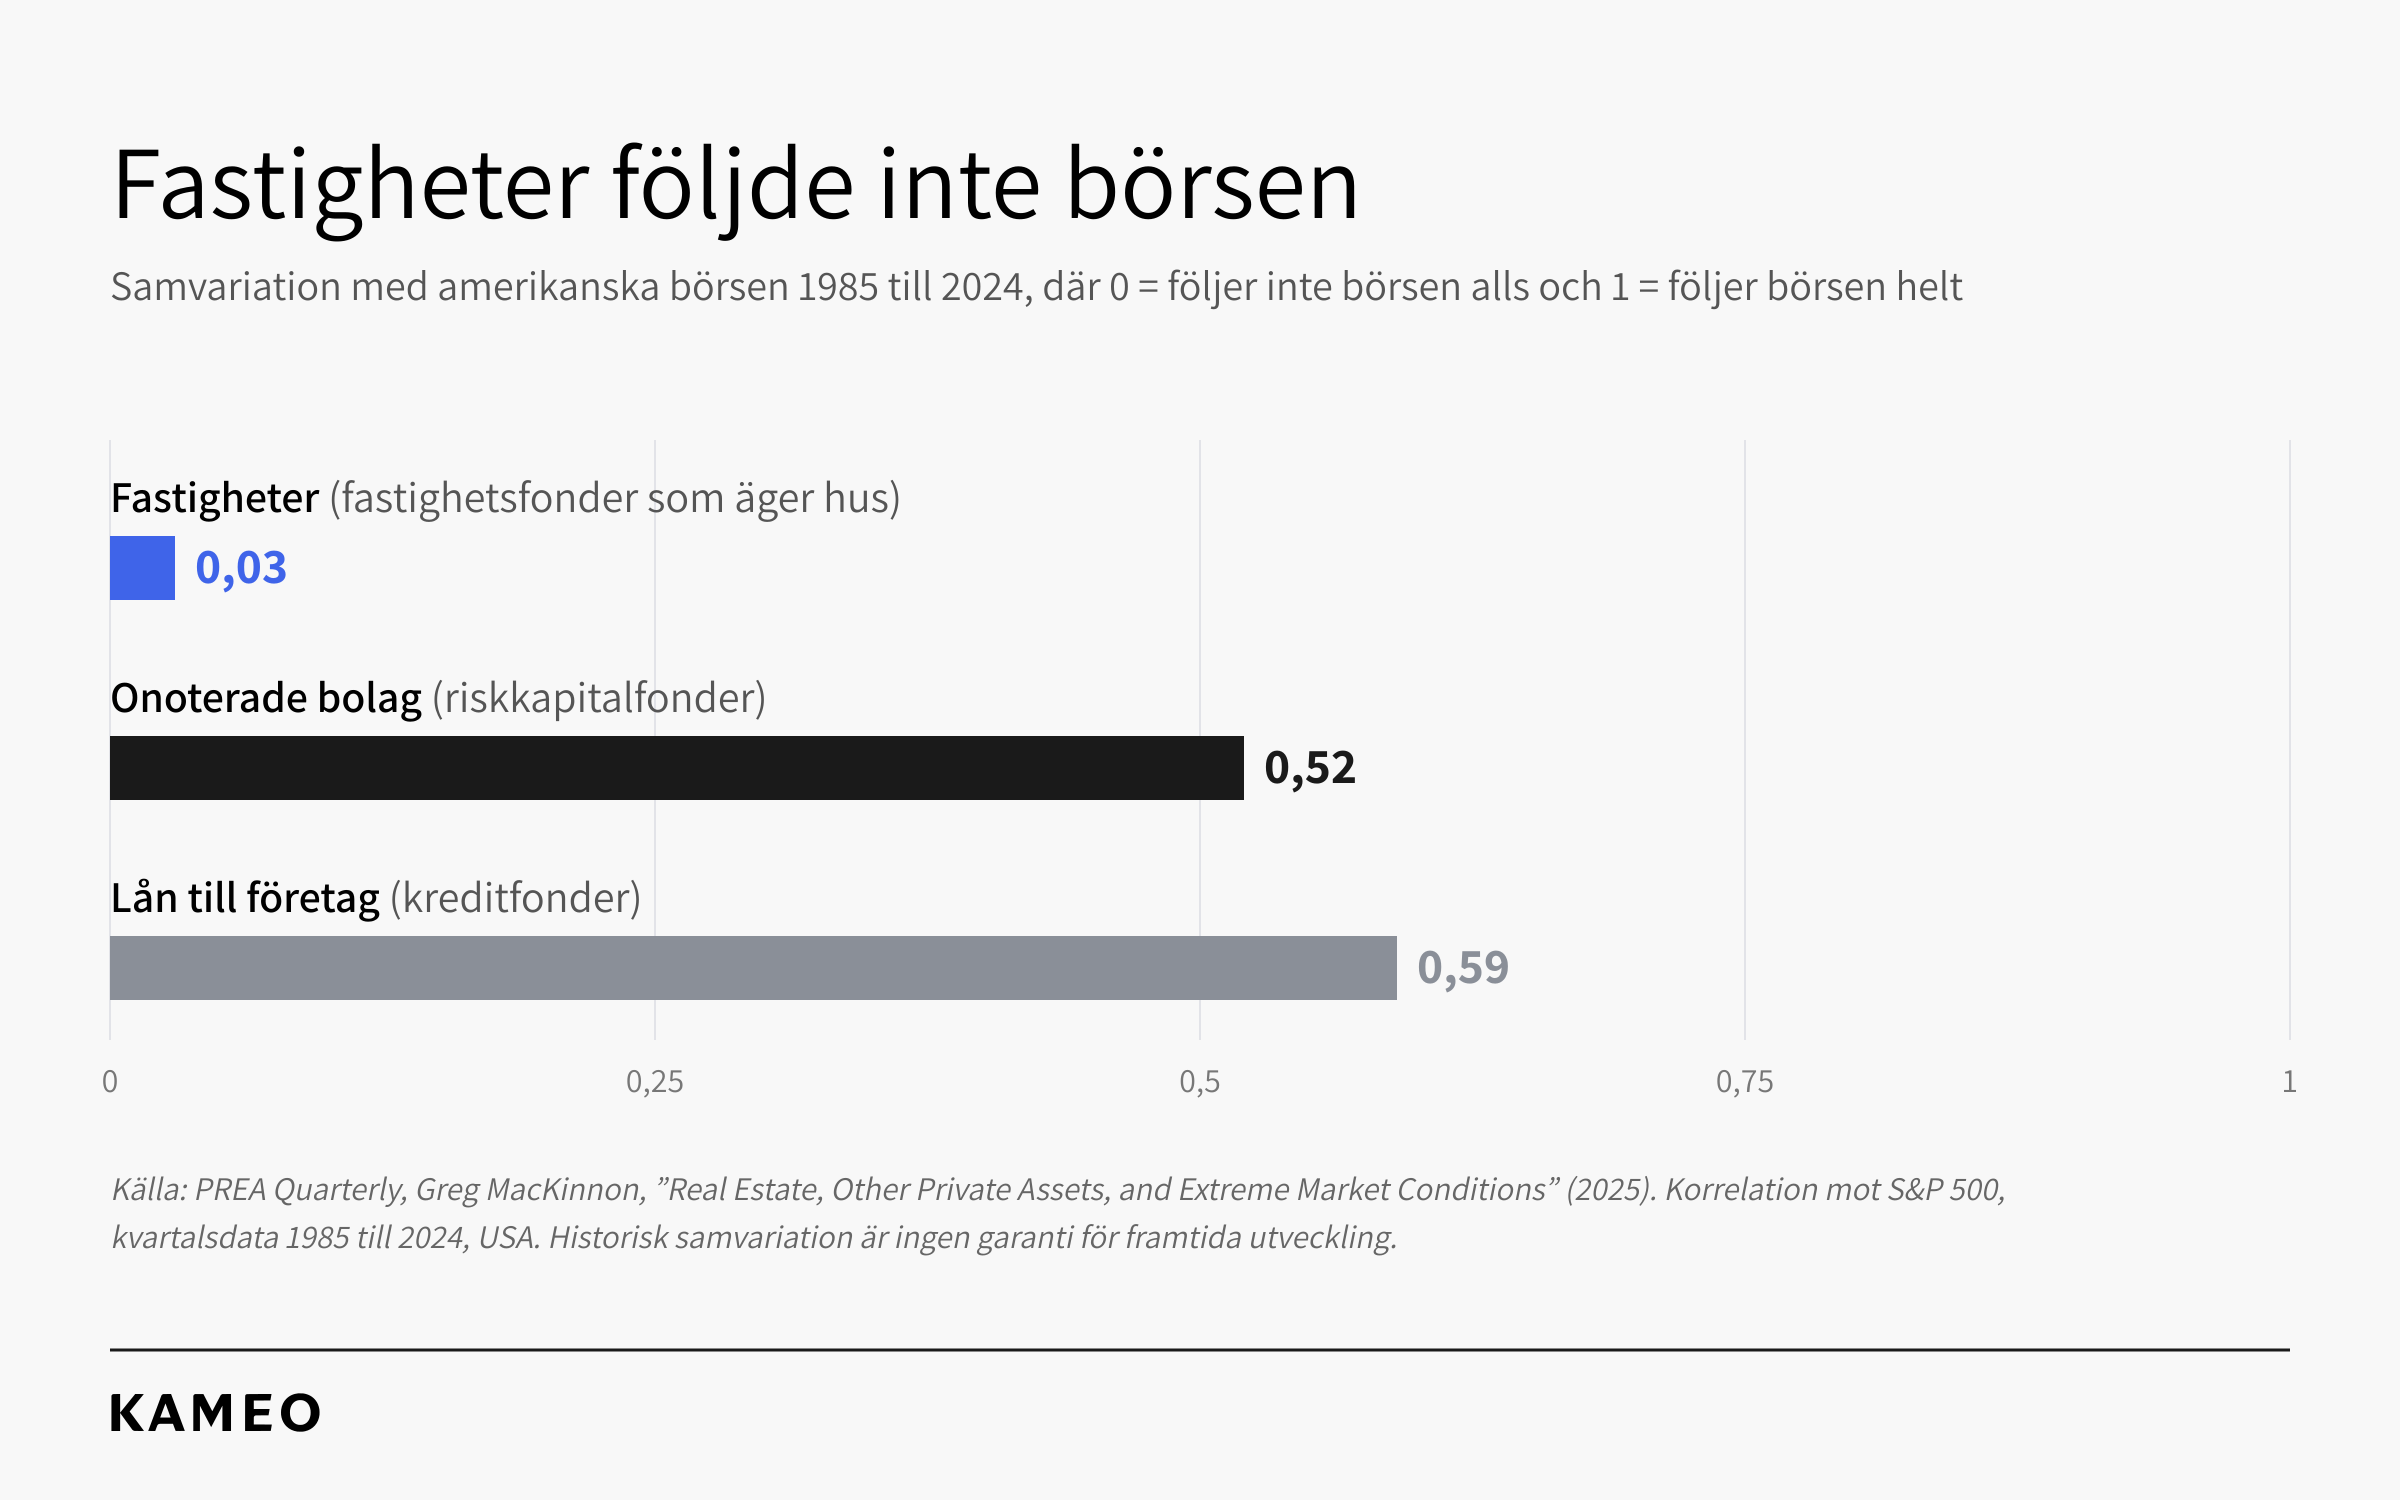
Fastigheterna följde i stort sett inte börsen alls, medan lån till företag ofta gick i takt med den. När börsen rasade gick både onoterade bolag och lån till företag oftast dåligt, medan fastigheterna klarade sig betydligt bättre. ”Utanför börsen” betyder alltså inte automatiskt bättre spridning. Det avgörande är vad pengarna ligger i.
Studien handlar om att äga fastigheter, men för lån med säkerhet i fastigheter pekar siffrorna åt samma håll. Enligt den amerikanska kapitalförvaltaren Future Standard har sådana lån följt andra investeringar mycket lite mellan 2013 och 2025.
Tänk också på att siffrorna kommer från USA och beskriver hela tillgångsslag, inte hur det har gått för Kameos lån. Onoterade investeringar värderas dessutom mer sällan än aktier, vilket kan få dem att se lugnare ut i statistiken än de egentligen är.
Så här kan du tänka: Kameo lånar ut till fastighetsprojekt, inte till AI-bolag. Fastighetslån gör därför ditt sparande mindre beroende av AI-aktierna, men de skyddar dig inte mot en djup lågkonjunktur som slår mot både börsen och fastighetsmarknaden.
Vilka risker finns med fastighetslån?
Fastighetslån har andra risker än aktier, men de är lika viktiga att förstå. Det här bör du ha koll på innan du investerar:
Kreditrisk. En låntagare kan få svårt att betala. Då kan betalningar bli försenade, och du kan förlora hela eller delar av det du har investerat. Säkerheten minskar risken men tar inte bort den, och att sälja en pantsatt fastighet kan både ta tid och ge mindre än väntat.
Pengarna är bundna. Ett lån kan inte säljas med ett klick som en aktie. Räkna med att pengarna ligger kvar under hela löptiden. Lån kan också betalas tillbaka i förtid, och då behöver du investera pengarna på nytt för att de ska fortsätta ge ränta.
Räntor och fastighetsmarknad. När Riksbanken höjer räntan blir det dyrare för fastighetsutvecklare att låna, vilket kan pressa både fastighetsvärden och projektens kalkyler. Samtidigt kan högre räntor ge högre ränta på nya lån.
En enda sektor. Alla lån på Kameo är kopplade till fastigheter. Du sprider alltså risken mellan projekt, men inte mellan branscher.
Inget statligt skydd. Investeringar via Kameo omfattas inte av insättningsgarantin eller investerarskyddet.
Skatt. Räntan beskattas som inkomst av kapital och kan inte ligga på ett investeringssparkonto (ISK). Läs mer i vår guide om hur dina ränteintäkter från Kameo beskattas.
Vill du fördjupa dig finns mer på vår sida om investeringsrisk.
Börsraset i november 2026: därför svänger börsen
Den 3 november var det mellanårsval i USA, och Demokraterna vann majoritet i båda kamrarna. Börsen steg först, men två dagar senare föll S&P 500 med 4,4 procent, den sämsta börsdagen sedan april 2025. De sju techjättarna som brukar kallas Magnificent 7 tappade tillsammans omkring 1 000 miljarder dollar i börsvärde på en enda dag. Samma vecka höjde Riksbanken styrräntan från 1,75 till 2 procent, den första höjningen på över tre år.
Bakom raset ligger framför allt tre saker:
AI-jättarna väger tungt. När några få bolag utgör en stor del av börsen drar de med sig hela index. Även en global indexfond har mycket pengar i samma tema.
Förväntningarna är högt ställda. Kurserna bygger på stora framtida vinster, och då räcker det med lite sämre nyheter för att de ska falla kraftigt.
Regler och räntor. Valresultatet öppnar för hårdare regler kring datacenter, och dyrare lån kan få utbyggnaden att bromsa in.
Spricker AI-bubblan nu? Det kan ingen svara på. Historiskt har den amerikanska börsen nästan alltid stigit under året efter ett mellanårsval, så det finns goda skäl att inte sälja i panik. För de flesta handlar frågan därför inte om att lämna börsen, utan om att inte ha allt på börsen.
Hur stor del av portföljen kan ligga i fastighetslån?
Det finns inget svar som passar alla. Det beror på din ekonomi, din tidshorisont och hur mycket risk du är bekväm med. Men några principer är bra att utgå från:
Se det som ett komplement. Fastighetslån ersätter inte aktier och fonder, de kompletterar dem med en annan typ av avkastning.
Investera pengar du kan låta ligga. Ha en buffert på sparkonto först. Pengar du kan behöva inom kort passar inte i lån med löptid.
Sprid inom Kameo också. Fördela pengarna på flera lån, utvecklare och orter. Då vilar inte ditt sparande på ett enskilt projekt.
Läs mer i vår guide om hur du bygger en investeringsportfölj, eller se hur det går till att investera i fastighetslån på Kameo. Vill du se fler sätt att investera vid sidan av börsen har vi samlat fem investeringsmöjligheter utanför börsen och en guide till alternativa investeringar.
*Historisk avkastning är ingen garanti för framtida avkastning. Varje investering är förknippad med en risk och du kan förlora hela eller delar av det investerade kapitalet. Den här artikeln är allmän information och ingen investeringsrådgivning.
Källor
Riksbanken: Styrräntan höjs till 2 procent (pressmeddelande, 4 november 2026)
TV4: Riksbanken höjer räntan (4 november 2026)
Fidelity: 2026 midterm elections: What's next? (november 2026)
The Washington Post/AP: A brutal sell-off for AI stocks sends Wall Street reeling, and the S&P 500 tumbles 4.4% (5 november 2026)
CommBank Newsroom/AP: Huge AI stock selloff sends Wall Street reeling as S&P 500 tumbles 4.4% (6 november 2026)
AP: Global shares skid after AI worries send Wall Street tumbling (6 november 2026)
CNBC: Magnificent 7 loses $1 trillion. The most eye-popping stats from Thursday's tech stock plunge (5 november 2026)
PREA Quarterly, Greg MacKinnon: Real Estate, Other Private Assets, and Extreme Market Conditions (våren 2025)
Future Standard, Christopher Bole: CRE stands out for its diversification benefits (17 juli 2026)
Capital Brief: Private credit offers ’fake diversification’ from equities, market experts warn