
Vad är alternativa investeringar 2026, guide för svenska privatinvesterare
29 juli 2026
Fram till nyligen var alternativa investeringar reserverade för förmögna familjer och institutioner. Idag kan du komma in från några hundra kronor.
Fastighetslån, private equity, råvaror, konst och krypto rör sig ofta annorlunda än börsen, och för dig som svensk privatinvesterare kan de bli ett komplement till aktier och fonder. Den här guiden går igenom vad som räknas som en alternativ investering 2026, vad kategorierna historiskt gett i avkastning, hur mycket kapital de kräver, hur likvida de är och hur de kan passa in i en portfölj.
Vad är alternativa investeringar?
Alternativa investeringar är tillgångsslag utanför de tre traditionella: aktier, räntefonder och sparkonto. De vanligaste kategorierna är räntebaserade fastighetslån, private equity, hedgefonder, råvaror, kryptovaluta samt konst och samlarobjekt. För dig som svensk privatinvesterare handlar det om tre saker: diversifiering (de rör sig ofta annorlunda än Stockholmsbörsen), avkastning (flera kategorier har historiskt gett 6 till 10 procent per år) och tillgänglighet (minsta insats har fallit från miljoner till hundralappar). Fastighetslån hos Kameo har till exempel gett en genomsnittlig årsränta på 9,3 procent sedan 2016, med en bekräftad kreditförlust på cirka 0,15 procent. Baksidan är att många alternativa tillgångar är illikvida och komplexa. Förstå risken innan du investerar.
Vad räknas som en alternativ investering i Sverige 2026
När Finansinspektionen och EU-regelverket talar om "alternativa investeringar" avses ofta specialfonder och AIF-fonder (Alternative Investment Funds). I den bredare investerarvokabulären, som den här guiden använder, betyder termen alla tillgångsslag som ligger utanför noterade aktier, traditionella fonder och räntekonton hos bank.
För dig som svensk privatinvesterare 2026 är det sju kategorier som återkommer.
Räntebaserade fastighetslån. Du lånar ut pengar till fastighetsprojekt och får ränta i utbyte.
Private equity och riskkapital. Ägande i onoterade bolag, ofta via fond.
Hedgefonder. Aktivt förvaltade fonder med bredare mandat än traditionella fonder.
Kryptovaluta och digitala tillgångar. Bitcoin, ether, stablecoins och tokeniserade tillgångar.
Råvaror. Guld, silver, industrimetaller och jordbruksprodukter.
Konst och samlarobjekt. Konst, vin, klockor och klassiska bilar.
Skog och jordbruksmark. Reala tillgångar med kassaflöde och värdetillväxt.
Gemensamt för alla sju är att de traditionellt har varit svåra att äga direkt, krävt större kapital eller helt enkelt fungerat annorlunda än en aktiedepå. Nedan går vi igenom hur var och en fungerar praktiskt, vad du behöver för att komma igång, vad du kan förvänta dig och vad du faktiskt tar för risk.
Jämförelse: 7 typer av alternativa investeringar 2026
Jämförelsen nedan är en översikt. Den ersätter inte en enskild investeringsanalys, men den låter dig jämföra kategorierna sida vid sida.
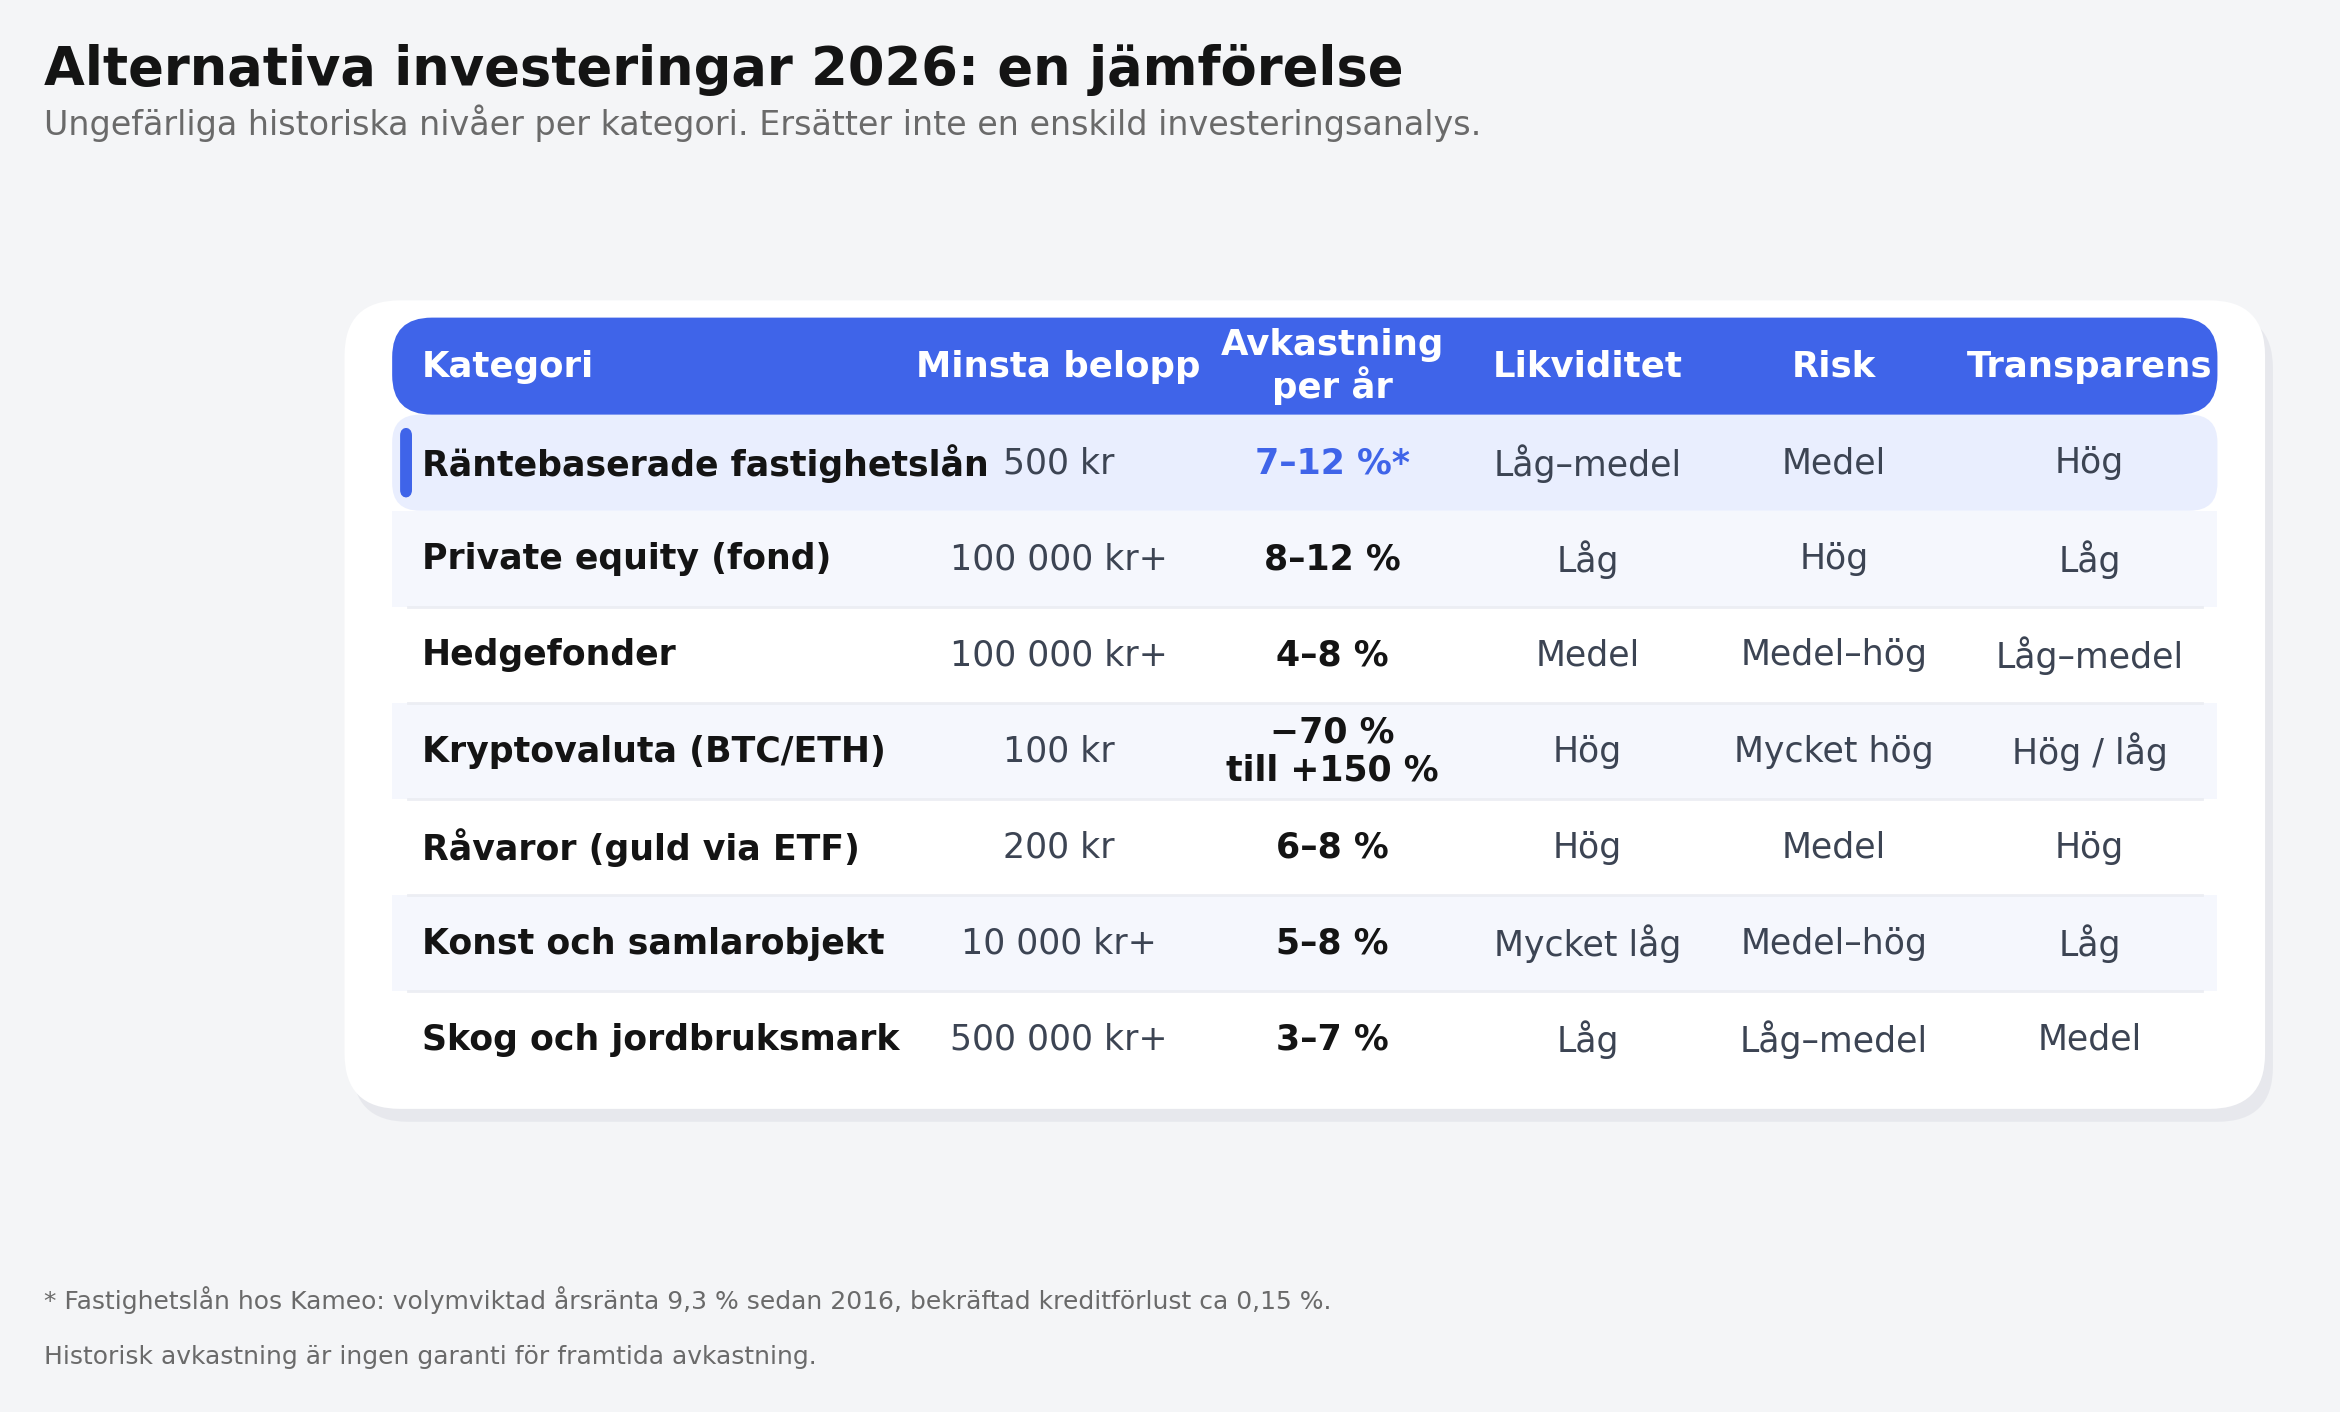
Källor: Kameo/statistik (fastighetslån), Preqin och Cambridge Associates (private equity), HFR (hedgefonder), World Gold Council (guld), Artprice100 (konst) och NCREIF (skog och jordbruk). Historisk avkastning är ingen garanti för framtida avkastning.
Räntebaserade fastighetslån
Räntebaserade fastighetslån är den kategori som har förändrats mest för svenska privatinvesterare det senaste decenniet. Fram till 2010-talet var direktinvesteringar i fastighetsprojekt något för banker, institutioner och en liten krets professionella investerare. Idag kan du vara med från 500 kronor per lån via en investeringsplattform.
Det fungerar så här: en fastighetsutvecklare behöver finansiering för ett projekt, kanske för att bygga bostäder, renovera ett hyreshus eller köpa mark inför byggstart. Plattformen analyserar projektet och sätter ränta och riskklass, och du väljer att låna ut en del av kapitalet. Under löptiden får du ränta utbetald löpande, ofta varje månad. Som säkerhet finns pant i själva fastigheten, och det är den panten som skiljer fastighetslån från till exempel onoterade aktier.
Hos oss ligger räntan på enskilda lån oftast mellan 7 och 12 procent per år, beroende på riskklass. Bottenlån med god säkerhet hamnar i det lägre spannet, medan topplån och byggnadskreditiv ger högre ränta mot högre risk. Sedan 2016 har den genomsnittliga volymviktade årsräntan varit 9,3 procent. En snittinvesterare hos oss har spridit sitt kapital över 15 lån, och då betalas det ut ränta i portföljen ungefär varannan dag året om.
Sedan starten har vi förmedlat lån för över 10 miljarder kronor till fler än 500 fastighetsprojekt, och den bekräftade kreditförlusten sedan 2016 ligger på omkring 0,15 procent. Precis som alla tillgångsslag är fastigheter förknippat med risk, men pant i fastighet är en trygghet som få andra alternativa kategorier kan erbjuda. Alla siffror uppdateras löpande i vår statistik.
Fastighetslån passar dig som vill ha bättre ränta än på sparkonto och räntefond, med kortare bindningstid än private equity, och som vill se exakt vart pengarna går. Läs mer om hur du kan investera med hög avkastning.
Private equity och riskkapital
Private equity betyder att du äger delar av onoterade bolag, antingen som direktinvesterare (för de allra flesta orealistiskt) eller via en private equity-fond som samlar kapital från många investerare och köper större andelar i onoterade bolag.
Så fungerar det. En PE-fond har typiskt en livslängd på 8 till 12 år. Fonden köper bolag, arbetar aktivt med dem i 3 till 7 år och säljer sedan med förhoppning om vinst. Investerarna får sina pengar tillbaka först när fonden avvecklar sina innehav.
Vad du behöver: traditionellt 100 000 till 1 000 000 kronor som minsta insats. Nya strukturer för privatpersoner i Sverige har sänkt tröskeln något, men den ligger fortfarande långt över 500 kronor. Kapitalet är bundet i många år. I praktiken är detta inte pengar du kan komma åt om något oväntat händer.
Avkastning och risk: globalt har PE historiskt gett runt 8 till 12 procent per år, men spridningen mellan bästa och sämsta fond är stor. Utan tillgång till de bästa fonderna landar den genomsnittliga privatinvesteraren ofta lägre.
När det passar: långsiktiga investerare med stort kapital, hög risktolerans och tio års investeringshorisont.
Hedgefonder
Hedgefonder är aktivt förvaltade fonder med bredare mandat än traditionella fonder. De kan blanka, låna pengar för att förstärka positioner (hävstång) och investera i mer komplexa strategier.
I Sverige är hedgefonder tillgängliga för privatpersoner, men de kräver ofta 100 000 kronor eller mer som insats och har typiskt månads- eller kvartalsvis inlösen. Avkastningen varierar kraftigt mellan fonder. Snittet globalt har legat kring 4 till 8 procent per år det senaste decenniet, klart lägre än en enkel indexfond på Stockholmsbörsen samma period.
När det passar: du som vill ha en förvaltad strategi med lägre korrelation till börsen och som accepterar högre avgifter (ofta 2 procent plus 20 procent av vinsten).
Kryptovaluta och digitala tillgångar
Bitcoin, ether och några stablecoins är idag den mest tillgängliga alternativa investeringen för svenska privatpersoner. Du kan börja från några hundra kronor via svensk mäklare eller internationell krypto-app. Efter EU:s MiCA-regelverk (fullt genomfört 2025) finns tydligare krav på plattformar och ett högre grundläggande konsumentskydd än tidigare.
Det här behöver du veta. Volatiliteten är extrem. Bitcoin har historiskt haft årsavkastning som svängt från minus 70 procent till plus 150 procent. Kryptovaluta ger inget kassaflöde, ingen ränta och ingen utdelning. All avkastning är prisrörelse.
En del investerare håller kryptovaluta som en liten andel av portföljen. Det förutsätter att du förstår tekniken, förstår volatiliteten och kan tåla att en enskild position tappar större delen av sitt värde utan att det kullkastar din plan.
Råvaror, konst och samlarobjekt
Guld och silver är den klassiska krisförsäkringen. Du kan köpa guld fysiskt eller via ETF, båda ger exponering mot metallens pris. Enligt World Gold Council har guld gett omkring 6 till 8 procent per år i lokal valuta över lång tid, med betydligt högre avkastning de senaste åren. Avkastningen kommer dock ofta i klumpar under oroliga år.
Industrimetaller och jordbruksprodukter kräver oftast futures-handel och är en mer specialiserad kategori. Det är sällan platsen privatpersoner börjar på.
Konst, vin, klockor och klassiska bilar har fått mycket uppmärksamhet från plattformar som säljer andelar i konstverk. Avkastningen har historiskt legat kring 5 till 8 procent per år för de största indexen, men transparensen är låg och likviditeten mycket låg. Du kan sitta med tillgången i flera år innan du får den såld.
Hur alternativa investeringar kan passa in i en portfölj
Det finns ingen universell rätt andel alternativa investeringar. Hur stor plats de får beror på din tidshorisont, din riskvilja, ditt kapital och din egen bedömning. Institutionella investerare i Norden ligger ofta på 20 till 40 procent alternativa tillgångar, men det är portföljer med lång horisont, professionell förvaltning och stora resurser för analys.
Bland privatpersoner varierar andelen kraftigt. Vissa håller sig till några få procent som komplement till aktier och fonder, andra har en större del. Vad som är rimligt för just dig är en fråga för dig själv, och gärna en licensierad rådgivare.
Spridning är ett återkommande tema oavsett andel. Vi ser att investerare som sprider sitt kapital över flera olika lån får en jämnare avkastning över tid än de som samlar allt i ett eller två projekt. Läs mer om hur en investeringsportfölj kan byggas.
Beskattning översiktligt
Beskattningen av alternativa investeringar skiljer sig kraftigt mellan kategorierna, och regelverket ändras över tid. Här är huvuddragen 2026:
Ränta från fastighetslån: beskattas som kapitalinkomst med 30 procent. Läs mer om hur dina ränteintäkter från Kameo beskattas.
Kapitalvinst från PE-fonder, hedgefonder och aktier i onoterade bolag: 30 procent skatt på realiserad vinst. Vissa noterade fondstrukturer beskattas via schablonintäkt.
Kryptovaluta: beskattas som annan tillgång, 30 procent på realiserad vinst. Varje transaktion ska rapporteras.
Guld och råvaror: beskattas som kapitalvinst.
Konst och samlarobjekt: vinst över en viss nivå beskattas.
Rådfråga alltid Skatteverket eller en licensierad rådgivare för din egen situation.
Vill du börja med räntebaserade fastighetslån?
Räntebaserade fastighetslån kan vara en del av dina alternativa investeringar. Du kan komma igång från 500 kronor per lån och sprida ditt kapital över flera projekt. Skapa konto och se aktuella lån hos Kameo.
Den här guiden är allmän information om olika tillgångsslag, inte personlig investeringsrådgivning. Historisk avkastning är ingen garanti för framtida avkastning. Varje investering är förknippad med en risk och du kan förlora hela eller delar av det investerade kapitalet.